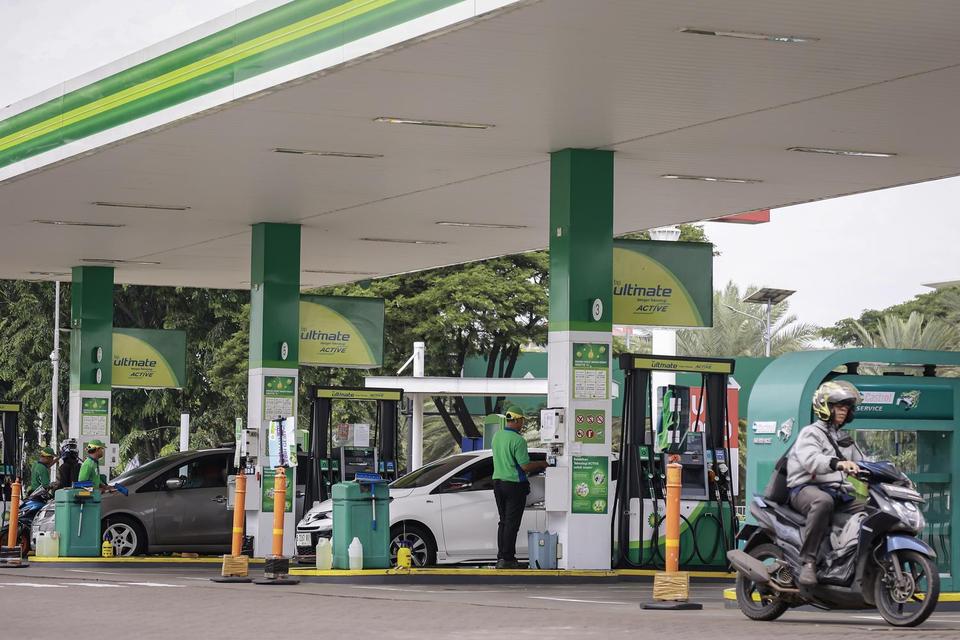
BALI — BP resmi melepas seluruh kepemilikan sahamnya di PT Aneka Petroindo Raya (APR), perusahaan patungan pengelola jaringan SPBU BP-AKR, kepada Grup AKR Corporindo. Transaksi 49,9% saham senilai US$ 14,22 juta itu terjadi pada 6 November, menyusul langkah serupa Shell yang lebih dulu mengalihkan jaringan SPBU-nya kepada Sefas Group. Pelepasan dua pemain asing ini memunculkan pertanyaan soal daya tarik bisnis ritel BBM di Indonesia.
Jakarta, CNBC Indonesia — Pembelian 11.444.565 saham APR dilakukan bersama-sama oleh dua anak usaha AKRA, yakni PT Anugerah Krida Retailindo (AKRIDA) dan PT Andahanesa Abadi (ADH). Dengan transaksi itu, AKRA kini menguasai penuh APR yang sebelumnya dikelola sebagai perusahaan patungan dengan komposisi kepemilikan BP sebesar 49,9%.
Ekonom Energi Center of Reform on Economics (CORE) Muhammad Ishak Razak menilai keputusan BP dan Shell tidak semata-mata soal strategi memperkuat bisnis hulu. Ada persoalan mendasar yang membuat bisnis ritel BBM di Indonesia kian sulit menguntungkan bagi pemain asing.
Skala Pasar Kecil, Imbal Hasil Tak Pasti
Menurut Ishak, BP dan Shell memang tengah merampingkan portofolio bisnis hilir dan mengalihkan modal ke sektor hulu yang dinilai lebih menguntungkan. Namun, ada alasan yang lebih kuat di balik langkah tersebut.
"Penjelasan yang lebih kuat adalah korporasi global tersebut melepas pasar yang skalanya kecil dan imbal hasilnya tidak pasti," kata Ishak lewat pesan singkat WhatsApp pada Selasa (10/11).
Nilai transaksi US$ 14,22 juta pun dinilai mencerminkan rendahnya valuasi bisnis ritel BBM yang dilepas BP. "Nilai saham BP di APR yang hanya sekitar US$14 juta juga mencerminkan valuasi bisnis yang rendah," ujarnya.
Tekanan Regulasi dan Pasokan
Ketidakpastian kebijakan hilir migas domestik dalam dua tahun terakhir turut memperbesar risiko investasi bagi perusahaan SPBU swasta. Perusahaan yang mengandalkan impor BBM menghadapi pembatasan kuota impor dan persoalan kelangkaan pasokan sepanjang 2025.
Ada pula kewajiban membeli base fuel dari Pertamina, sementara spesifikasi bahan bakar yang tersedia tidak selalu sesuai dengan kebutuhan produk masing-masing perusahaan. Tekanan memuncak ketika pemerintah meminta perusahaan menahan harga BBM non-subsidi di bawah tingkat keekonomian pada 2026, tanpa skema kompensasi seperti yang diterima Pertamina.
Ishak menilai kondisi itu menekan margin keuntungan dan mengurangi daya tarik bisnis ritel BBM bagi investor asing. "Pelepasan ini juga terjadi bersamaan dengan arus keluar modal asing di pasar saham, sehingga berpotensi dibaca sebagai sinyal negatif terhadap kepastian berusaha, meskipun BP tetap bertahan di hulu melalui Tangguh LNG," ujarnya.
Disparitas Harga Jadi Penghambat
Direktur Pusat Kebijakan Publik (Puskepi) Sufyano Zakaria punya pandangan berbeda. Menurutnya, pelepasan bisnis SPBU oleh perusahaan asing tidak serta-merta menunjukkan buruknya iklim investasi hilir migas di Indonesia.
Persoalan utama yang dihadapi peritel BBM swasta adalah tingginya disparitas harga antara BBM subsidi dan non-subsidi. Selisih harga membuat konsumen cenderung memilih BBM subsidi yang lebih murah dibanding produk SPBU swasta.
Kondisi itu membatasi kemampuan peritel swasta bersaing mendapatkan konsumen. Perusahaan asing selama ini lebih banyak mengoperasikan SPBU di wilayah dengan aktivitas ekonomi tinggi seperti Jakarta, Bandung, Semarang, Medan, atau Makassar.
"Selama ini perusahaan retail BBM swasta asing hanya berbisnis di wilayah basah saja dan ternyata terbukti akhirnya angkat kaki juga. Angkat kaki dari bisnis retail BBM tidak merupakan pertanda bahwa iklim investasi hilir migas di negeri ini tidak baik atau tidak menarik," kata Sufyano.
Dampak ke Konsumen Terbatas
Terlepas dari polemik penyebabnya, dampak langsung ke konsumen diperkirakan relatif terbatas. Jaringan SPBU BP dan Shell tetap beroperasi di bawah pengelola baru dengan mempertahankan merek melalui skema lisensi.
Tantangan berikutnya justru terletak pada kemampuan pemilik baru menjaga keberlanjutan pasokan, standar kualitas BBM, dan daya saing usaha. Pasalnya, pengelola baru tidak lagi memperoleh dukungan langsung dari neraca keuangan maupun jaringan pasokan global perusahaan induk sebelumnya.
Bagi AKRA, pengambilalihan penuh APR menandai ekspansi lanjutan di sektor distribusi BBM setelah sebelumnya bermitra dengan BP. Sementara bagi BP, langkah ini menegaskan arah perusahaan yang memilih fokus pada bisnis hulu seperti Tangguh LNG ketimbang bersaing di ritel BBM domestik yang marginnya tergerus.